8月1-3日,中国连锁餐饮峰会在重庆举行。餐饮O2O媒体作为大会合作单位,主办了深度干货专题论坛。
大数据显示,2022年我国装配式蔬菜市场规模有望达到4100亿元,未来5年很可能突破万亿元。新兴市场通常有巨大的机会。
目前调理蔬菜的发展情况如何?未来发展有哪些机会?
O2O传媒创始人、餐饮资深观察投资人罗华山分享的2022年中国预制蔬菜行业报告,或许能告诉我们答案。
01
预制餐饮菜肴的发展趋势
中国古代的腊肉锅菜其实就是预制的菜。现代预制菜肴始于20世纪90年代的美国,最早采用麦当劳和肯德基的流水线生产和净菜。
2000年后,随着麦当劳、肯德基进入中国,中国开始出现一些半成品企业。如新希望、三全等。,这是萌芽在中国诞生的时候。
2014年左右,预熟食品开始以预熟食品包装的形式出现,主要用于外卖。到2020年,疫情的爆发将进一步加速调理蔬菜产业的发展。
2021年春节,基本上每个家庭都有一个或几个预制菜做团圆饭,因为很多菜在家做不了,太麻烦了。最简单的方法是用预制的盘子。
2021年,味道飘香,中央厨房烹制千味,春雪美食上市。今年也有一些配菜上市的食品公司,未来中国会诞生更多的配菜上市公司。
我们判断未来餐饮行业至少会有100家上市公司,可能会有更多的预制食品公司,因为他们更倾向于零售和快速销售,天花板更高。
速冻食品是首创,最早的速冻食品如饺子都是调理蔬菜。2017年中国速冻食品人均量只有10.6kg,不到日本的一半,未来还会很大空。
如何定义现在的备菜?或者属于哪几类?2020年我们报道熟食的时候,盒马提出了3R的概念:即食、热食、即食。
从今年开始,全行业初步统一定义为4R:即食、热食、即食、即食。增加的即食菜是半成品菜或中央厨房配送的产品。
另一方面,也可以从配料、辅料、调味、烹饪手法等方面进行分类。这里可以看到,左边第一行往上走,对冷链和保质期的要求会更长更高。
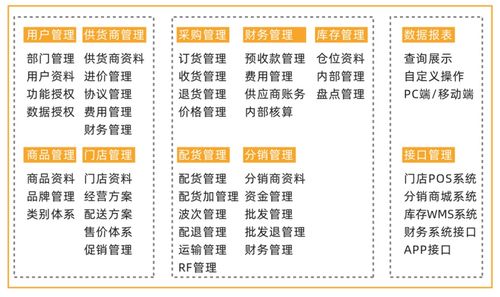
餐饮供应链从田间到餐桌的全链条包括采购、仓储、生产、配送、库存、业务、供应链七大模块。
整个供应链是由节点到链条组成的,其本质是“两点之间货物的位移”。随着工业化的不断推进,核心是在节点上降低成本,在链条上提高效率。
预制菜品生产半成品或成品菜品,把生产环节放在前面,减轻餐厅压力,打破餐厅时间空瓶颈,是餐饮产业化和社会分工精细化的必然。
未来的餐饮趋势将是“无刀厨房”。尤其是连锁餐厅,未来厨房不需要厚薄加工,这些事情都由第三方中央厨房和预制蔬菜企业来处理。
1.预制菜解决了一个空在家吃饭的小白问题。
从最左边的底部看,终极主食单价低,然后时间短。这包括冷冻食品、饺子、面包等等。
圈外面是一些酱料,自热米饭,自热火锅。第三圈是预制菜的品牌,它的价格带大概在20~45,保质期在30分钟以内。
外圈是餐饮和外卖,向餐厅的口味化和机构化发展。它的价格基本在80元左右,保质时间在30-60分钟以内。
2.品牌纷纷进入预制菜产业链中下游市场。
是原料农业、种植、养殖、水产以及这些调料的上游端。
是中游的生产加工厂,如安井、三全食品,有蒸炖品、速冻食品,还有、绿城、嘉、同庆楼、王家渡等。在供应链的这一端。
是中间4R产品对下游消费者的端口,主要是渠道商、部分B端餐厅、集团餐饮企业等。品牌也可能通过网上商城直接走向C端消费市场。
我们来做个简单的预测。2023年,备菜量应该会超过5000亿,未来五年,市场大概会达到一万亿。
为什么?因为B端和c端都有对准备好的菜的需求。
对于B端来说,首先是减少损失。厨房在收商业租金,但是在做工厂生意。怎么才能算呢?在门店切菜备货,必然会增加厨房面积,不仅要承担房租成本,还有损失。
快餐的最佳区域模型越来越小。如果5年前是200平米,现在逐渐缩小到80-120平米。为什么会这样?其实房租涨了,厨房面积也要缩小。
二是减少动线过程,三是节省空。这三点是B端的要求。
对于C端消费者来说,省时、健康、性价比高。现在预热菜比外卖便宜,有竞争力。
3.注册的调理蔬菜企业数量不断增加。
近年来,中国预制蔬菜行业的注册企业越来越多。2013年到2022年,差不多10年前,零售业主要做预制菜。然后是预制式蔬菜批发企业,注册数量逐年增加。
农副食品和加工业,注册量约占6~10%。餐饮行业还是探索探索的环节。同时还有企业跨界预制菜,如碧桂园、美的等。
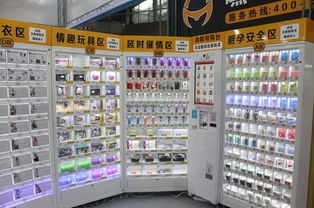
曾经有一个电子烟品牌,全国有十几万个专柜和摊位。我正打算全面转向卖预制菜,问我有没有预制菜的货源。我们还一起在深圳组织了500人的产品选择大会。
4.预制蔬菜企业的类型及利弊
准备好的菜肴的典型代表,我们可以把它们分成以下五种类型:
1.专业化预制菜企业,可分为to B的专业化预制菜品牌,菜系少,品种多,做菜经验丰富的特点。品牌:小李子园,好吃又好喝。
2.to c的专业餐饮企业的特点是品牌强,客户粘性高,对客户的洞察精准,比如海底捞、西贝、广州菜。
3、农牧水产,即养殖或种植企业,以b为主,核心特点是成本低、体量大、RD能力强。品牌:龙达食品、得利斯、恒兴。
4.传统速冻食品企业都是跨界,to B或者to C,其核心特点是SKU多,供应链成熟,代表品牌有:安井食品、千味中央厨房、三全食品。
5.生鲜零售企业,to C,核心特点:款式多,种类全,擅长联合品牌。代表品牌:盒马、丁咚买菜。
食品饮料最有价值的是品牌,是组织力量,而不是我们所谓的配方,这些在食品科学专业人士面前都是很容易分析出来的。
为什么以前很难有一千家餐厅?因为从头到尾都不能自己走。为什么百胜!供应链中的小组工作?为什么底层捕捞在供应链中起作用?因为之前没有,外面找不到,只能自己动手。
品牌只需要用爆款产品连接客户转化销售,以打造品牌和组织力为核心,其他的都可以外包。既然有了成熟的第三方,就要善于社会分工,共同前进。
我们应该向零售业学习,把生产和销售分开。这样我们就不会忙的焦头烂额,客人少的时候员工很闲,产销两端效率完全不匹配。
5.大赛道,小生意,得餐饮者得天下。
制备蔬菜的制造商必须赢得世界。目前B端和C端的备菜比例是8:2,未来可能是6:4。
日本能占据日本预制蔬菜市场10%以上的份额,而目前国内还没有一家预制蔬菜企业能超过1%,所以我们的预制蔬菜空室很大。
但预制菜的上游格局也很分散,单个预制菜生产企业规模较小。下游客户分散,需求分化。这种情况下,渠道商和供应商在产业链上有很强的议价能力。
6.预制菜多样,百花齐放。
相比其他餐饮业态,中餐有八大菜系,菜品数千亿。从单个餐厅来看,中餐店通常有100多个SKU,背后有上千个对应的素材。
相反,为了保证原料的稳定和优质供应,需要加大对食品原料采购和库存管理的控制。
02

未来准备好的菜品有哪些细分机会?
餐饮企业对于预制菜还有哪些可以把握的机会?以下是在这里整理的预制菜未来优质子赛道的现状和未来发展。
1.菜肴的配菜,也就是传统意义上的配菜。在爆发初期,品牌处于低渗透状态。爆发初期,未来潜力无限。
2.冷冻烘焙轨迹:低渗透,高成长,大替代空。未来烘焙行业的扩张+持续渗透替代会形成双击。
3.米面B端渠道:渠道替代空大,长期发展效益来自下游链条和食品企业降本增效需求。
4.速冻火锅:行业高速发展,进入稳定增长期。以后会有集成空房。
5.米粉c端:渗透率几乎见顶,进入缓慢增长期,竞争格局明显。
1.预制食品赛道:连锁餐饮要连锁和预制双重迭代。
对于未来的连锁餐饮,一方面要走向连锁,另一方面要不断预制,这样才能减少后台的压力,提高效率。
预计2030年连锁餐饮预制菜销售规模460亿,21-30年CAGR17为17。
增长逻辑一:环比上涨。统计局和餐饮协会数据显示,2021年中国连锁餐饮收入占比5.2左右,仍有空的较大增长。连锁餐厅对菜品的标准化要求更高,所以更愿意使用准备好的菜品。
成长逻辑二:调理菜渗透率提高。考虑到房租、人工等成本的上涨。,连锁餐厅使用预制菜肴的比例也会增加。
空:据中国饭店协会统计,食材成本约占餐饮收入的39~41。考虑到连锁餐饮品牌的溢价,预计占比39,保持不变。
假设连锁餐饮企业收入占行业的比重每年增长0.2pct,连锁餐饮预制菜渗透率每年增长0.5pct,2030年连锁餐饮预制菜收入约为460亿元。
准备肉制品空的赛道也很大,但是技术壁垒高,对采购层面的资金要求比较高。基本上都是食品厂在做,餐饮行业很难竞争。
2.冷冻烘焙细分赛道:景气度高,有望实现指数级增长。
当前烘焙品牌的三种产品状态。第一种:现在做,现在烤;第二种:冷冻烘焙;第三种:预包装烘烤。三种产品各有优劣。
目前烘焙赛道火热,尤其是《网络名人》中的中式赛道,基本采用冷冻面团技术,解决了对现场烘焙师依赖性高、烘焙后品质不稳定等问题,发展较大空。
3.预制米粉B端需求增加,发展空广阔。
由于米粉产品成本收益比低,在餐饮企业中米粉产品仅占总销售规模的5%,而相应的面点师和空房却占到了近10%。使用米粉半成品可以节省相应的面点师和空房的支出。所以餐饮企业更愿意使用性价比高的半成品米粉产品。
从产品标准化的角度来看,米面类产品容易高度标准化,增强了餐饮企业的产品稳定性,有利于餐饮企业的连锁发展。
从行业空来看,根据千味中央厨房的招股书,2018年,中国速冻面米制品餐饮渠道收入仅为122亿元。未来,餐饮连锁的推广有望推动预制面粉和大米行业的快速增长。
4.酒店菜品:高门槛,研发驱动。
酒店的食物多用于宴会市场。根据《严观世界》的数据,全国酒店宴会市场估计在3500-4000亿元左右;根据《餐饮五年规划》数据,预计酒店菜品规模约为200-300亿元。
这家餐厅起步很早,在RD的推动下不断扩大菜单。婚宴要求上菜速度很快。为了让婚宴顺利进行,各项准备工作都要做好,预制菜的需求应运而生。
早期的酒店菜肴以白丸子、八宝饭等经典菜肴为主,调料简单。随着后向和下游反向定制以及厂商RD水平的提高,酒店菜品的菜单和SKU数量不断丰富。
酒店对外观和品质的要求很高,需要大量的终端服务和指导,甚至根据客户要求进行定制开发,有一定的准入门槛,一般盈利能力很强。
5.速冻火锅料进入稳定增长期,大整合空
火锅底子也是稳定增长的子赛道,整个空空间很大。
速冻火锅食材具有一定的休闲食品属性,应用场景丰富。除了火锅场景,还涵盖了便利店关东煮、麻辣烫、烧烤等餐饮场景。
速冻火锅作为便利店关东煮的主要原料,有望充分受益于便利店的不断渗透。
在火锅、关东煮等消费场景的带动下,据智研咨询测算,预计2025年市场规模将达到706亿元,五年后CAGR将达到8.85%。
由于火锅产品进入门槛相对较低,更多的竞争者涌入细分市场,竞争激烈。目前市场竞争格局比较分散。前五名分别是安靖、海霸王、海鑫、汇发、升龙,CR5只有15%。未来行业龙头有望凭借先发优势和渠道力量,不断提升市场份额。
03
预制蔬菜市场用户调查
1.一二线城市居民对调理蔬菜的需求更高。
在一二线城市居民中,熟菜消费者以女性居多,占比58%,男性41%。从区域来看,华东地区的客户存量更大。从年龄上看,中青年人接触调理蔬菜最多。
从中国消费者对熟食的了解程度来看,66%的人有一定了解,24%的人很了解。可以看出,了解调理蔬菜的消费者,总共占了八九成。
所以,装配式菜市场不需要教育,不需要培育。未来取决于我们的产品能否满足消费者的需求和价值。
从备餐菜单的子价位来看,价位段在21~30元左右,比外卖稍低的备餐接受率最高,约为36.5%,因此品牌定价在这个价位段最好。
2.消费者更喜欢短期的预制菜肴,更看重其新鲜度和韧性。
调理蔬菜的保质期越长,人们对调理蔬菜的口感和产品质量的信心就越低。7天内的预制菜最受欢迎,其次是1个月保质期和3个月保质期。
超过50%的预煮菜肴消费者从内容分享平台获取相关信息,如小红书、微信、微博、Tik Tok等。,这是品牌下一个需要重点关注的点。
消费者最喜欢的八大菜系是川菜和粤菜。
3.消费者认为预制蔬菜行业需要从以下几个方面进行改进:
1.口感恢复,这也是业内最大的问题。
2.消费者仍然对调理蔬菜的食品安全心存疑虑。
3.调理蔬菜的多元化发展,可以让消费者每天吃的不一样。
4.渠道问题,现有渠道的便利性不够。
5.人气问题。目前预制菜还没有头部品牌。
因此,消费者会选择准备好的菜肴,第一个目的是节省时间和时间;二是好吃;第三,不爱做饭,身体健康。
总结:
好吃的都可以准备。
未来每家餐厅都会呈现以下三种产品状态,每个渠道都会有相应的产品与消费者进行链接,产生销售转化,从而提高营收。
第一个是饭,是为店里的客人服务的。
第二种是半成品,比如网上商城,外卖渠道。
第三种食品是做现成菜,做无界零售。
在疫情的反复不确定下,随着餐饮人力、房租、原材料等成本压力的急剧增加,预制菜品正成为越来越多餐饮品牌实现增长的第三条曲线。
如果你需要预制蔬菜行业的完整报告,请私信边肖!
-结束-
免责声明:本平台仅供信息发布交流之途,请谨慎判断信息真伪。如遇虚假诈骗信息,请立即举报
举报